Чому саме жовтневе засідання є вузловим
Правління Національного банку України ухвалить рішення щодо облікової ставки 29 жовтня 2026 року, а пресбрифінг розпочнеться о 14:00 за київським часом. Йому передують консультації Комітету з монетарної політики 27–28 жовтня. Ставка нині становить 16% — цей рівень діє з 18 вересня після підвищення з 15,5%, ухваленого 17 вересня.
Жовтневе засідання належить до чотирьох на рік, коли рішення спирається на оновлений макроекономічний прогноз. Саме тому його вага вища за вересневе: разом із рішенням НБУ покаже нову траєкторію інфляції та ставки. Повний Інфляційний звіт із деталями опублікують 5 листопада, згідно з оприлюдненим графіком регулятора.
Валютний ринок: курс утримують продажі долара
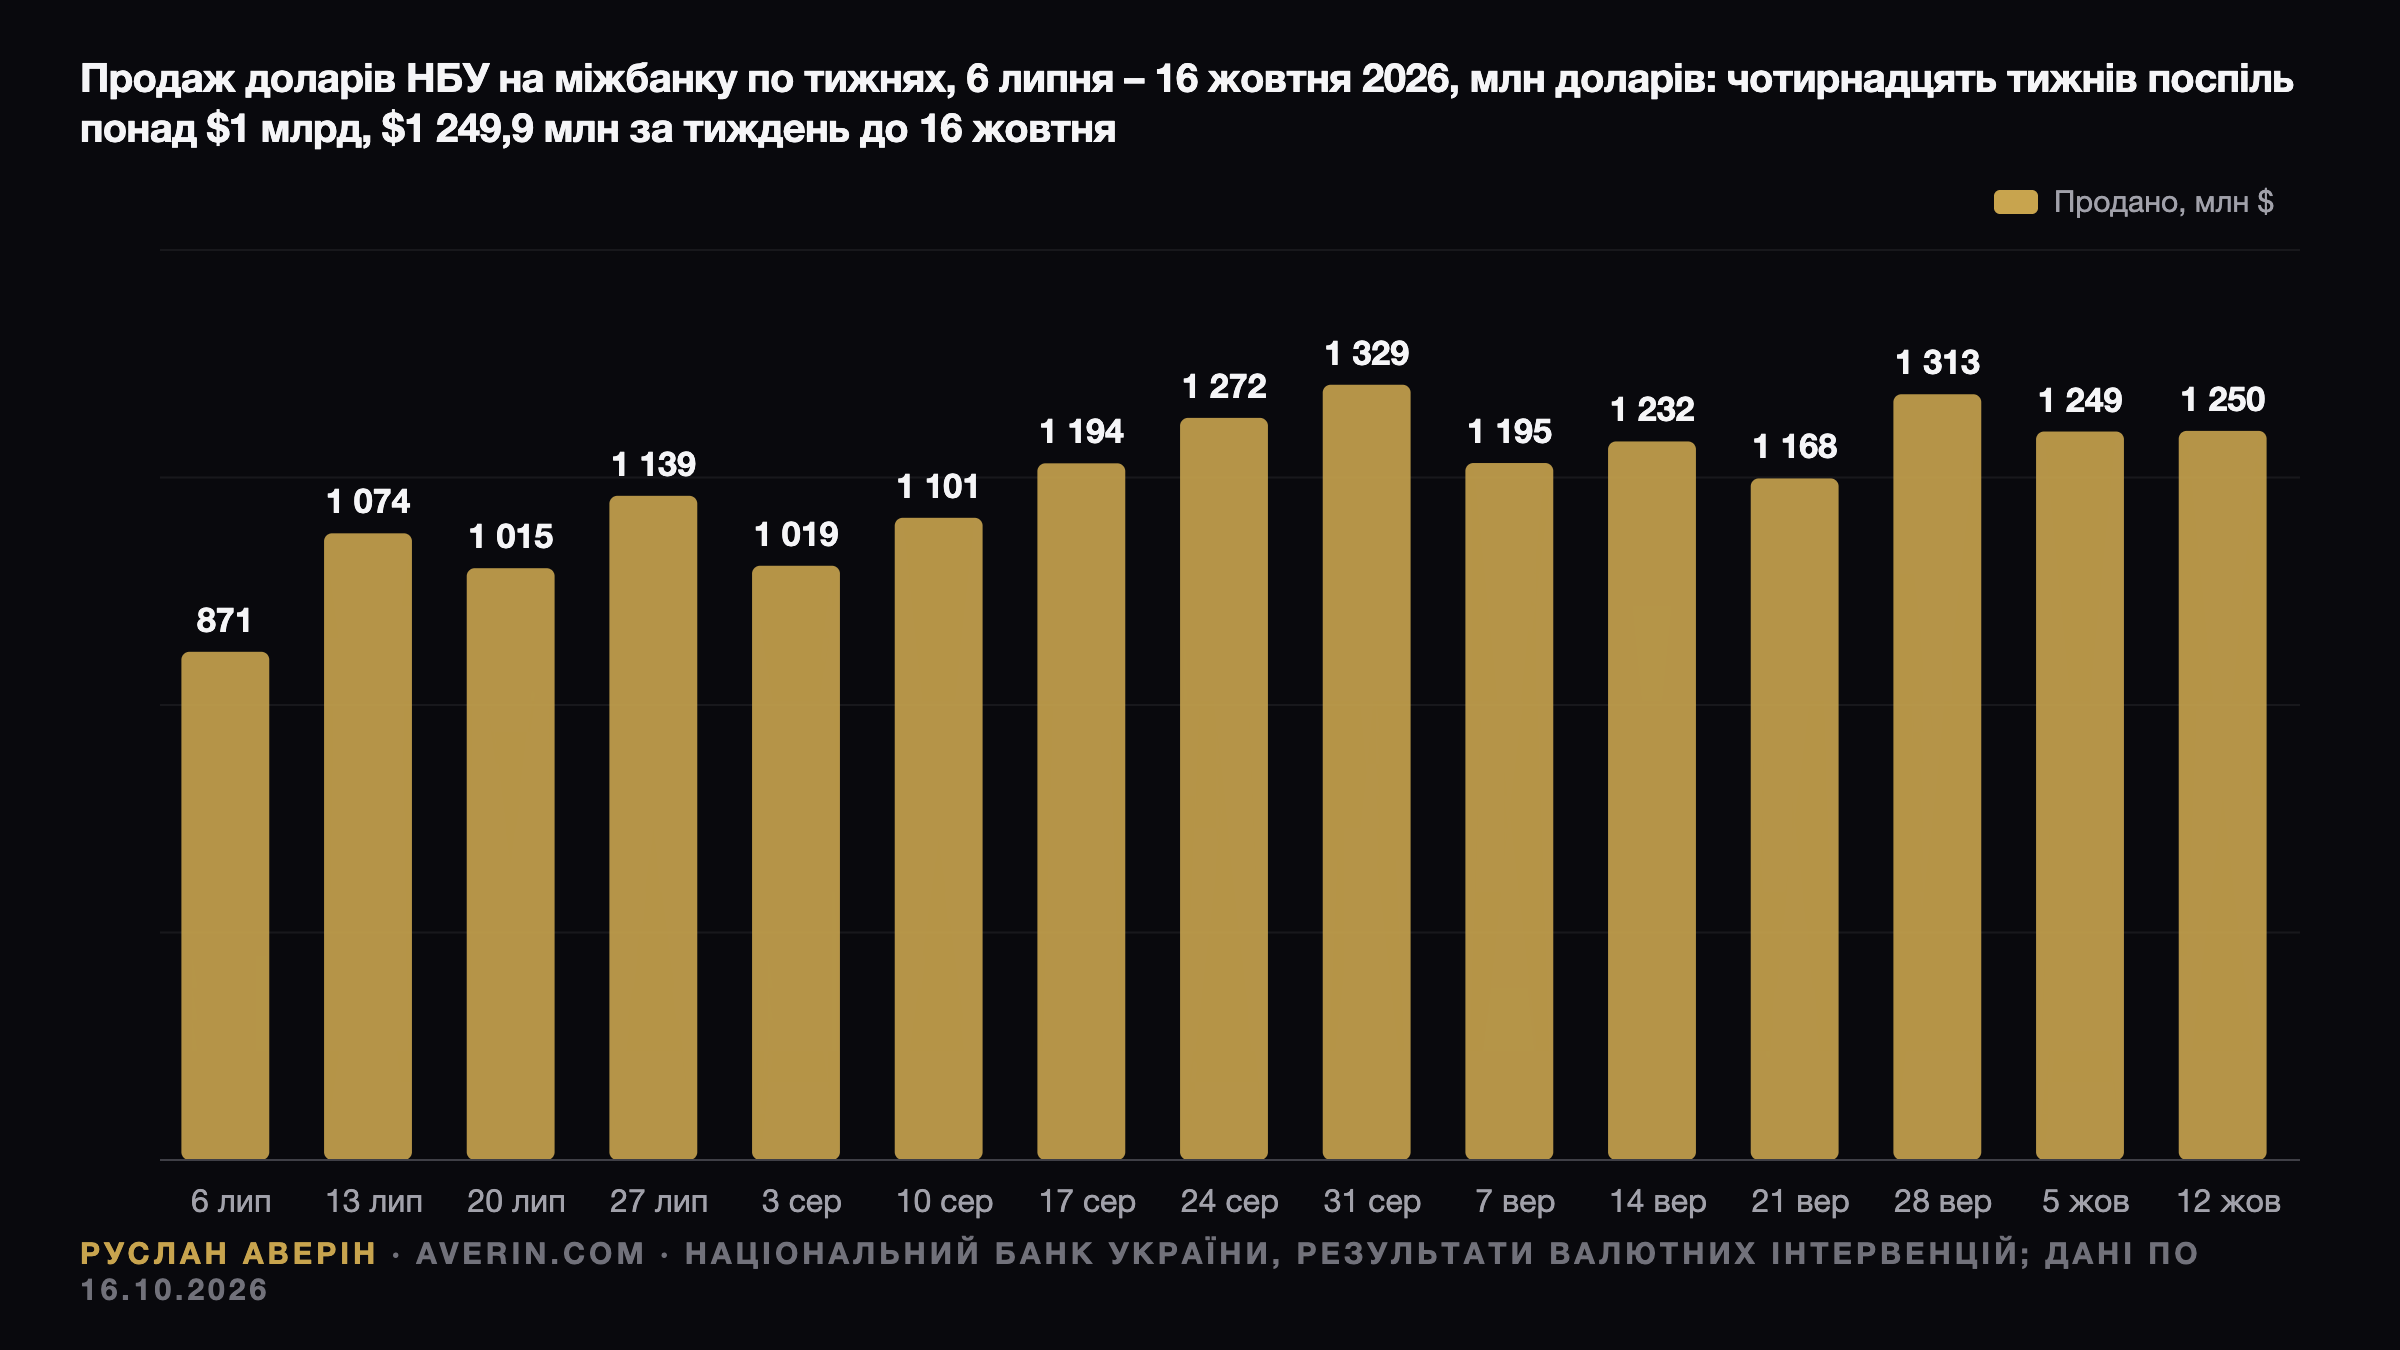
Стабільність гривні біля позначки 45 за долар забезпечує не рівновага попиту й пропозиції, а щотижневі інтервенції. За тиждень 12–16 жовтня НБУ продав $1 249,9 млн і купив лише $0,3 млн. Це чотирнадцятий поспіль тиждень із продажами понад $1 млрд. Від початку року регулятор продав $41,27 млрд.
Ціна такої політики видно в резервах. На 1 жовтня міжнародні резерви становили $47,1 млрд, що покриває 4,0 місяця майбутнього імпорту. За вересень вони зменшилися на 3,2%, бо продажі на валютному ринку обсягом $5,45 млрд перевищили надходження від партнерів.
Офіційний курс 22 жовтня — 45,0256 грн за долар і 50,5601 грн за євро. На 2 січня долар коштував 42,1701 грн, а 14 жовтня курс сягнув найслабшого на сьогодні рівня 45,0802 грн. Від початку року гривня послабилася приблизно на 6,8%.
Вересневі ціни зламали липневу траєкторію
Споживча інфляція у вересні прискорилася до 10,0% у річному вимірі проти 8,1% у серпні, а за один місяць ціни зросли на 2,1%. Базова інфляція піднялася до 8,8%. НБУ визнав, що загальний показник «суттєво перевищив» траєкторію липневого Інфляційного звіту, а базовий також виявився вищим за прогноз.
Структура подорожчання за даними НБУ така: пальне — плюс 46,2% у річному вимірі через перенесення світових цін на нафтопродукти в гуртові та роздрібні ціни; сирі продукти харчування — плюс 6,7%, оброблені — плюс 10,7%; послуги — плюс 13,7% (насамперед навчання в університетах та оренда житла на тлі внутрішньої міграції); адміністративно регульовані ціни — плюс 13,6% через проїзд, воду й алкоголь.
Ключовий нюанс: липневий прогноз закладав 10% інфляції аж на грудень 2026 року, а економіка дійшла до цього рівня на три місяці раніше. Сам регулятор попереджає, що вищі витрати на транспортування і зберігання та пошкоджені склади «і надалі підживлюватимуть інфляційний тиск найближчими місяцями».
Очікування бізнесу — окремий фронт
Дані — лише половина картини, друга половина — очікування. В опитуванні ділових очікувань підприємств за третій квартал, що охопило 664 компанії, бізнес прогнозує інфляцію 11,5% на наступні дванадцять місяців проти 11,6% кварталом раніше. Водночас курсові очікування погіршилися: середній курс оцінюють у 46,90 грн за долар проти 46,12 грн у попередньому опитуванні.
Голова НБУ Андрій Пишний (Andriy Pyshnyy) на заході МВФ із презентації регіонального економічного огляду 16 жовтня сформулював завдання центробанків так: не допустити, щоб тимчасові шоки пропозиції переросли у стійке розякорення інфляційних очікувань.
Вересневий розкол усередині комітету
Підсумки дискусії членів Комітету з монетарної політики, опубліковані 28 вересня, показали відсутність єдності. Семеро членів підтримали підвищення до 16%, троє воліли зберегти 15,5%. Щодо подальших кроків семеро вважали умови достатньо жорсткими, тож подальше посилення «не знадобиться», а обережне пом'якшення можливе у 2027 році.
Двоє членів припускали, що жовтневий прогноз «може передбачати щонайменше одне додаткове підвищення ставки», а один бачив підстави почати зниження вже наприкінці 2026 року. Важливо, що всі ці позиції сформувалися до публікації вересневих даних про інфляцію. Сам вересневий пресреліз залишав простір для маневру в обидва боки.
Два сценарії на 29 жовтня
| Параметр | Утримання на 16% | Підвищення на 0,5 відсоткового пункту або більше |
|---|---|---|
| Сигнал | Справджується позиція більшості з вересня; новий прогноз тримає 16% довше | Прогноз переглянуто вгору; закладено щонайменше ще одне підвищення |
| Депозити | Триває невелике зростання ставок, переважно в менших банках | Банки впродовж кількох тижнів переглядають угору пропозиції на 3–12 місяців |
| ОВДП | Дохідність на первинному ринку біля поточних рівнів | Мінфіну, ймовірно, доведеться платити більше на аукціонах |
| Іпотека | Ринкові кредити без змін; ставки єОселя зафіксовані програмою | Ринкові кредити дорожчають; ставки єОселя так само зафіксовані програмою |
| Гривня | Основну роботу й надалі виконують інтервенції | Незначна додаткова підтримка гривневих активів |
Аналітик Руслан Аверін вважає базовим сценарієм утримання ставки на 16% із вищим прогнозом інфляції та довшим збереженням цього рівня, а основною альтернативою — підвищення на 0,5 відсоткового пункту. Вирішальними будуть два чинники: наскільки новий прогноз підніме інфляцію на кінець року понад 10% і чи підтвердять жовтневі дані щодо пального та продуктів вересневий стрибок.
Арифметика для вкладника й позичальника
Відсотки за гривневими депозитами оподатковуються за сукупною ставкою 23%: 18% податку на доходи фізичних осіб плюс 5% військового збору. Умовний річний депозит під 14% після податків дає 10,78%, тобто за інфляції 10,0% реальна дохідність становить близько 0,7%. Запас над цінами мінімальний, і саме він зникає найшвидше.
Відсотки за ОВДП для фізичних осіб не оподатковуються, тому математика інша. На аукціоні 20 жовтня Мінфін розмістив папери з погаш